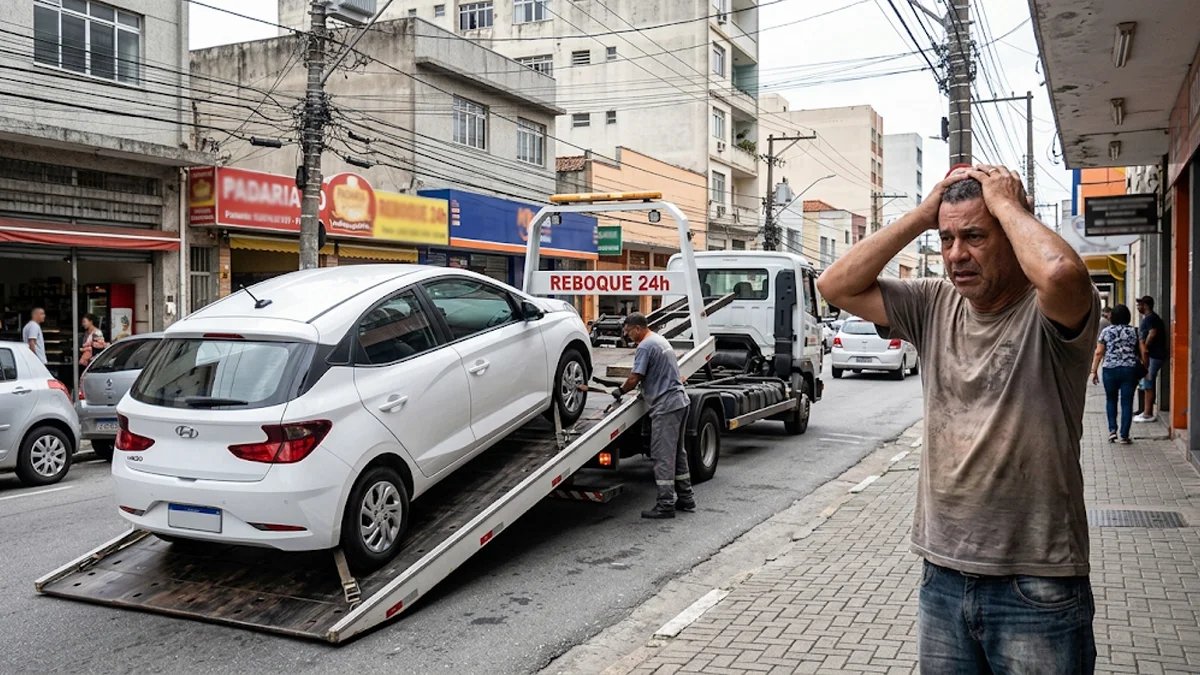
Perder o veículo em uma busca e apreensão já é um golpe duro.
Continuar recebendo boletos de um carro que nem está mais na sua garagem é o tipo de pesadelo financeiro que tira o sono de qualquer um.
Muitos motoristas acreditam que a devolução forçada do bem encerra automaticamente o problema com o banco. A realidade jurídica é bem diferente e exige muita cautela para que o seu CPF não acabe negativado e suas contas bancárias não sejam bloqueadas.
Na nossa rotina atuando nos fóruns paulistas, o erro mais comum que vemos os clientes cometerem é ignorar essas cobranças achando que são uma falha do sistema. Quase nunca são. Se os boletos do financiamento ou as guias do Detran continuam chegando, existe um procedimento jurídico correndo contra você.
Por que as cobranças do financiamento continuam após a apreensão?
O banco apreende o carro para leiloar e abater a sua dívida. Se o valor da venda no leilão for menor que o saldo devedor atualizado, você continuará devendo a diferença para a instituição financeira.
A lei de alienação fiduciária, regulada pelo Decreto-Lei 911/1969, autoriza o banco a vender o bem sem precisar da sua aprovação prévia. O grande problema para o consumidor está nos valores praticados no mercado de leilões, que costumam ser implacáveis.
Veículos leiloados são arrematados por preços muito abaixo da tabela FIPE.
Quando o banco soma o valor que você já devia com as custas do processo judicial, taxas de guincho, diárias de pátio e os honorários dos advogados da própria instituição, a dívida infla de maneira desproporcional. O carro é vendido, o valor arrecadado cobre apenas uma parte desse montante e o banco passa a cobrar o saldo restante diretamente do seu bolso.
O banco precisa prestar contas do leilão?
Sim. A instituição financeira tem a obrigação legal de apresentar uma planilha detalhada no processo comprovando o valor exato da venda do veículo e detalhando quais despesas foram abatidas do seu saldo devedor.
Muitas vezes essa prestação de contas possui falhas, juros abusivos ou cobranças de taxas ilegais que não poderiam ser repassadas ao consumidor. Sem uma defesa técnica, o juiz pode aceitar os cálculos do banco e autorizar a execução da dívida restante.
Nessa etapa o risco se agrava consideravelmente. O banco pode solicitar ao juiz a penhora de valores diretamente na sua conta corrente através de sistemas judiciais de bloqueio financeiro.
Tenho que pagar IPVA de veículo apreendido?
Não. A partir do momento em que você perde a posse do veículo através do cumprimento do mandado de busca e apreensão, a responsabilidade pelo pagamento de IPVA e multas futuras passa a ser do credor.
O entendimento consolidado do Superior Tribunal de Justiça define que o imposto recai sobre a propriedade e a posse do bem. Sem ter o carro à sua disposição, o Estado não pode cobrar impostos referentes aos meses ou anos seguintes à apreensão.
Para quem reside na região metropolitana de São Paulo, sabemos que a Secretaria da Fazenda (Sefaz-SP) raramente processa essa suspensão de forma automática.
É estritamente necessário informar a perda da posse aos órgãos de trânsito estaduais. Caso você apenas espere que o sistema se atualize sozinho, seu nome pode ser inscrito na Dívida Ativa do Estado, gerando protestos em cartório e impedindo até mesmo a emissão de certidões negativas no seu nome.
Os erros mais perigosos na defesa do consumidor
- Ignorar as cartas de citação: Fingir que o processo judicial não existe acelera o bloqueio direto nas suas contas bancárias.
- Acreditar na quitação automática: Achar que a simples retirada do veículo por um oficial de justiça zera todos os débitos pendentes é um mito perigoso.
- Não questionar os cálculos do credor: O banco frequentemente insere juros futuros e taxas de comissão de permanência ilegais no saldo devedor remanescente.
- Esquecer as obrigações tributárias: Deixar de comunicar o Detran-SP e a Secretaria da Fazenda sobre o mandado de apreensão resulta em uma bola de neve de impostos.
Como funciona na prática?
O caso do HB20 e a conta bloqueada
Roberto, um representante comercial morador de Osasco, teve seu HB20 financiado apreendido após atrasar quatro parcelas devido a um imprevisto médico na família. Bastante abalado com a humilhação da situação, ele entregou a chave ao oficial de justiça, assinou o papel e tentou seguir a vida acreditando que o pior havia passado.
Oito meses depois, ao tentar passar o cartão de débito em uma farmácia na Avenida dos Autonomistas, descobriu que sua conta estava completamente bloqueada.
O banco havia leiloado o carro por um valor muito inferior ao mercado. Somando as multas contratuais e as custas processuais, a instituição alegou no processo que Roberto ainda devia R$ 18.000,00. O juiz deferiu a penhora online de seus bens. Para agravar o cenário, o sistema do Detran-SP continuava gerando o IPVA no nome dele, prestes a ser inscrito em dívida ativa.
A solução exigiu atuação incisiva. Ingressamos no processo principal e exigimos a prestação de contas minuciosa do leilão, identificando juros abusivos que reduziram drasticamente o saldo devedor real que o banco alegava. Paralelamente, protocolamos um pedido administrativo na Sefaz-SP utilizando o auto de busca e apreensão assinado pelo oficial de justiça, o que garantiu o cancelamento imediato das cobranças de impostos daquele ano em diante.
Perguntas Frequentes (FAQ)
O banco pode bloquear meu salário por causa dessa dívida? Regra geral, o salário é impenhorável pela lei brasileira. No entanto, o dinheiro guardado em contas correntes e poupanças até determinados limites pode sofrer bloqueios judiciais se houver saldo remanescente cobrado pelo banco.
Em quanto tempo o carro vai a leilão após a apreensão? Cinco dias após o cumprimento da liminar, o banco se torna o dono definitivo do carro. A partir desse momento o veículo já pode ser preparado para os leilões oficiais.
Posso recuperar o carro após o mandado ser cumprido? Sim, mas o prazo é implacável. O devedor tem exatamente cinco dias corridos, contados a partir da execução da busca e apreensão, para pagar a integralidade da dívida pendente.
A entrega amigável é diferente da busca e apreensão? Na prática, o resultado financeiro costuma ser muito parecido. A entrega amigável também gera a venda em leilão e pode resultar em cobrança de saldo remanescente, exigindo sempre um acordo muito bem documentado antes da entrega das chaves.
Para proteger seus direitos nesta situação, o caminho mais seguro é buscar a avaliação de um advogado especialista.