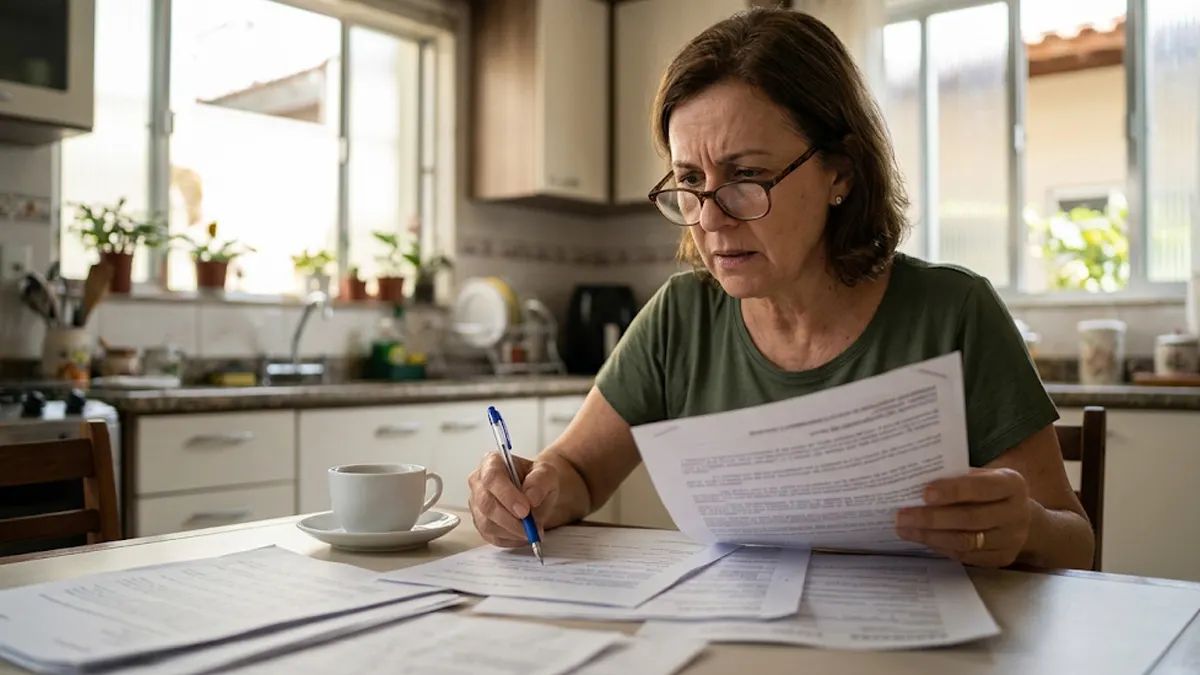
Assinar um contrato de empréstimo e descobrir meses depois que você está pagando por um seguro não solicitado é um golpe silencioso no seu orçamento familiar.
Na nossa rotina atuando nos fóruns paulistas, o erro mais comum que vemos os clientes cometerem é confiar cegamente no gerente do banco no momento da assinatura. As instituições apresentam a papelada com agilidade e incluem serviços adicionais sem qualquer aviso claro e transparente. Quando o consumidor percebe o aumento das parcelas, a agência bancária afirma que era uma condição obrigatória para a liberação do crédito.
Essa justificativa dos bancos é ilegal e tem um nome muito claro na lei brasileira.
Seguro embutido no empréstimo é legal?
Não. Incluir um seguro sem a solicitação ou obrigar o cliente a aceitar a seguradora do próprio banco é uma prática abusiva chamada venda casada. Você tem o direito de recusar o serviço ou escolher outra apólice no mercado.
A legislação protege você contra esse tipo de manobra comercial. O Código de Defesa do Consumidor, em seu Artigo 39, inciso I, proíbe expressamente condicionar o fornecimento de um produto ou serviço ao fornecimento de outro. A justiça superior também já pacificou esse entendimento em defesa dos cidadãos. O Superior Tribunal de Justiça julgou o Tema 972 e definiu que as instituições financeiras não podem empurrar seus próprios seguros, como o famoso “seguro prestamista”, nos contratos de financiamento.
O cliente bancário precisa ter liberdade total de escolha sobre as suas finanças.
Como identificar a venda casada no contrato de financiamento?
Para identificar a venda casada, você deve analisar o documento chamado Custo Efetivo Total (CET) do seu empréstimo. Se houver cobranças com descrições como “seguro prestamista” ou “seguro de proteção financeira” que não foram solicitadas, você foi vítima dessa prática.
Muitos moradores da região metropolitana de São Paulo chegam ao nosso escritório com contratos extremamente confusos e páginas cheias de números pequenos. As famosas letras miúdas servem exatamente para esconder os verdadeiros custos da operação financeira. Para não cair nessa armadilha ou para descobrir se você já está pagando indevidamente, você deve adotar algumas posturas preventivas.
-
Exija a leitura prévia do contrato ou da Cédula de Crédito Bancário antes de assinar.
-
Procure pelos termos “Seguro”, “Título de Capitalização” ou “Taxa de Avaliação” nas tabelas de tarifas.
-
Verifique se o valor total financiado no papel é superior ao dinheiro que efetivamente caiu na sua conta bancária.
-
Solicite a exclusão imediata do serviço por escrito caso identifique a cobrança não autorizada.
A clareza nas informações é um dever do banco e um direito seu.
Como funciona na prática?
Uma pequena empresária precisou de capital de giro e o gerente do banco condicionou o crédito a um seguro de vida caro. A justiça identificou a venda casada e determinou a devolução dos valores pagos indevidamente.
Vamos analisar o caso da senhora Marina, dona de um comércio no bairro de Pinheiros, zona oeste de São Paulo. Ela buscou a sua agência bancária para um empréstimo essencial, pois precisava renovar o estoque. O gerente informou que o sistema só liberaria o dinheiro se ela assinasse junto um seguro de vida oferecido pela própria instituição financeira. Marina, precisando pagar seus fornecedores com urgência, acabou aceitando a imposição e assinou toda a documentação sob pressão.
Meses depois, o peso daquela parcela extra começou a sufocar severamente o negócio.
Ao analisarmos o contrato da empresária, identificamos a venda casada explícita mascarada de “condição de crédito”. Entramos com uma ação revisional no Tribunal de Justiça de São Paulo para questionar o abuso. O juiz não apenas cancelou a cobrança do seguro imposto, como ordenou a devolução em dobro de todos os valores que ela já havia pago, corrigidos monetariamente desde a data da assinatura do contrato.
Os tribunais paulistas costumam ser bastante rigorosos com esse tipo de infração bancária.
Perguntas Frequentes (FAQ)
O banco pode exigir um seguro prestamista?
Sim. O banco pode exigir uma garantia para liberar o empréstimo, mas você tem o total direito de contratar essa apólice com qualquer outra seguradora que seja mais barata, não obrigatoriamente com o banco.
Assinei o contrato sem ler, posso cancelar o seguro agora?
Sim. Você pode solicitar o cancelamento administrativo do seguro não solicitado a qualquer momento, exigindo o abatimento proporcional do valor nas suas próximas parcelas do empréstimo.
Qual é o prazo para pedir a devolução do dinheiro?
O Superior Tribunal de Justiça estabelece que o prazo para pedir a restituição de cobranças indevidas de seguros em contratos bancários é de três anos, contados a partir da data de assinatura.
A sua relação com os bancos precisa ser sempre pautada pela transparência.
Aceitar imposições ilegais compromete a sua segurança financeira familiar e enriquece indevidamente as grandes instituições de crédito. Cada contrato possui particularidades técnicas que demandam uma análise cuidadosa da jurisprudência atual. Para proteger seus direitos nesta situação, o caminho mais seguro é buscar a avaliação de um advogado especialista.